Statistiques
Statistiques sur l’immobilier industriel au Canada T3 2026
01 octobre 2026
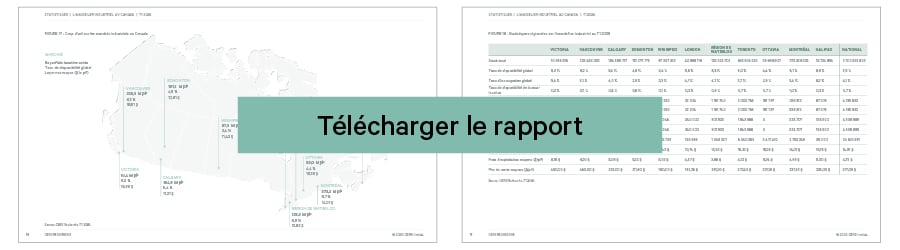
Vous pouvez télécharger le rapport complet?
Consultez les statistiques nationales et régionales du marché industriel au Canada
Le rebond de la demande entraîne le plus fort recul du taux de disponibilité national en cinq ans
Résumé
- La vigueur de la demande a fait reculer le taux de disponibilité national de 30 pb pour l’établir à 5,2 % au T3 2026, soit sa plus forte baisse trimestrielle en cinq ans. Ce trimestre marque également un tournant, puisque la majorité des marchés affichent désormais un taux de disponibilité inférieur à celui d’un an plus tôt.
- L’absorption nette nationale a bondi à 10,3 millions pi² au T3 2026, son plus haut total trimestriel depuis le T4 2022. Fait notable, l’essentiel de l’activité locative nette du trimestre découle de la location de locaux au sein du parc existant.
- Les superficies en sous-location ont enregistré leur premier recul trimestriel notable depuis plusieurs années, diminuant de plus de 1,0 million pi² au T3 2026.
- Le rythme de construction demeure stable, les mises en chantier et le portefeuille actif se maintenant à des niveaux comparables à ceux des derniers trimestres. L’activité de construction reste ainsi modérée dans l’ensemble des marchés.
- Le loyer net moyen national demandé a fléchi de 2,4 % en glissement annuel pour s’établir à 14,77 $ le pi² au T3 2026, ce qui représente un ralentissement de la baisse par rapport au T2 2026.
La demande rebondit et l’activité locative nette atteint un sommet pluriannuel
L’absorption nette nationale a bondi au T3 2026 pour atteindre 10,3 millions pi², soit son plus haut total trimestriel depuis 2022.
Au T3 2026, l’absorption nette trimestrielle a été 3,7 fois supérieure à la moyenne des trois dernières années et a porté le cumul annuel à 18,8 millions pi². L’activité locative nette depuis le début de 2026 dépasse ainsi déjà largement les totaux annuels enregistrés au cours des trois années précédentes.
Les superficies prélouées dans la nouvelle offre livrée n’ont représenté que 2,2 millions pi² de l’absorption nette au T3 2026. L’essentiel de l’activité du trimestre découle donc de la location de locaux au sein du parc existant.
La plupart des marchés ont enregistré une forte demande au T3 2026, notamment Calgary, où l’absorption nette trimestrielle a atteint 3,8 millions pi², son deuxième total le plus élevé jamais enregistré, grâce à un essor de l’activité dans le segment des grands entrepôts.
Edmonton a été le seul marché à afficher une absorption nette négative au T3 2026. Ce résultat s’explique par la remise sur le marché de plusieurs grandes superficies, malgré une activité locative par ailleurs supérieure à la moyenne.
La vigueur de la demande marque un point d’inflexion dans la majorité des marchés
La hausse de la demande a fait reculer le taux de disponibilité national de 30 pb d’un trimestre à l’autre pour l’établir à 5,2 % au T3 2026, soit sa plus forte baisse trimestrielle en cinq ans.
Le recul des taux de disponibilité s’est étendu à la plupart des marchés au T3 2026. 8 des 11 marchés suivis ont enregistré une baisse d’un trimestre à l’autre, Halifax arrivant en tête avec un recul de 220 pb, suivie de Calgary avec une diminution de 170 pb.
Le T3 2026 marque également un tournant : pour la première fois en plus de trois ans, la majorité des marchés affichent un taux de disponibilité inférieur, plutôt que supérieur, à celui d’un an plus tôt.
London demeure la principale exception, avec une hausse de 270 pb de son taux de disponibilité en glissement annuel. Le marché a néanmoins enregistré un recul d’un trimestre à l’autre au T3 2026.
Les superficies en sous-location reculent nettement par rapport à leur sommet
Au T3 2026, les superficies en sous-location à l’échelle nationale ont enregistré leur premier recul trimestriel marqué en plus de cinq ans, diminuant de 1,1 million pi² par rapport à leur sommet pour s’établir à 14,5 millions pi².
Les plus fortes baisses trimestrielles ont été observées à Montréal (-574 000 pi²), à Toronto (-305 000 pi²) et à Edmonton (-291 000 pi²). Ces trois marchés sont à l’origine de la majeure partie de l’amélioration enregistrée à l’échelle nationale au T3 2026.
Vancouver a enregistré la plus forte hausse trimestrielle des superficies en sous-location au T3 2026, avec une progression de 256 000 pi² d’un trimestre à l’autre.
Malgré ce recul notable des superficies en sous-location, le taux de disponibilité national des sous-locations est demeuré stable à 0,7 % au T3 2026.
Le portefeuille de construction demeure stable
Les mises en chantier ont légèrement progressé pour atteindre 5,2 millions pi² de nouveaux projets au T3 2026, mais l’activité demeure conforme au rythme stable des derniers trimestres.
La répartition géographique des nouveaux projets lancés au T3 2026 correspondait généralement au poids relatif du parc de chaque marché. Toronto a représenté 41,8 % du total des mises en chantier, suivie de Montréal (22,8 %) et de Vancouver (10,9 %).
Les projets spéculatifs continuent de représenter l’essentiel des nouvelles mises en chantier, soit 88,4 % du total au T3 2026. Ils se concentraient principalement à Toronto et à Montréal, qui ont représenté ensemble 69,1 % des mises en chantier spéculatives à l’échelle nationale au cours du trimestre.
Les mises en chantier étant demeurées stables, le portefeuille national de construction est resté pratiquement inchangé d’un trimestre à l’autre au T3 2026, totalisant 25,4 millions pi². Ce volume représente seulement 1,2 % du parc, un ratio dont les fluctuations se sont limitées à 10 pb au cours des deux dernières années.
Le rythme de construction demeure sain dans l’ensemble des marchés
Au T3 2026, l’activité de construction est demeurée modérée dans l’ensemble des marchés, les superficies en chantier représentant moins de 2,5 % du parc respectif dans la quasi-totalité d’entre eux.
À Ottawa, la construction représente 8,6 % du parc, mais la presque totalité des projets est prélouée et n’aura qu’une incidence limitée sur la nouvelle offre disponible.
Malgré la part croissante des mises en chantier spéculatives, le taux de prélocation de l’ensemble du portefeuille national est demeuré stable. Au T3 2026, des engagements de location étaient en place pour 51,4 % des projets en cours.
La composition du portefeuille de construction continue d’évoluer en faveur des grands entrepôts. Les entrepôts de moyenne superficie occupent eux aussi une part nettement plus importante des chantiers en cours au T3 2026.
Les livraisons de nouvelle offre se dirigent vers leur plus faible total annuel en huit ans
La nouvelle offre s’est chiffrée à 5,4 millions pi² au T3 2026, en hausse par rapport au creux du trimestre précédent, mais toujours bien en deçà des sommets atteints quelques années plus tôt.
Les projets spéculatifs ont représenté 4,0 millions pi², soit 73,8 % de la nouvelle offre livrée au T3 2026. À elle seule, Toronto a compté pour plus de la moitié de ces livraisons spéculatives.
Toronto est le marché qui a accueilli le plus grand volume de nouvelle offre au T3 2026, soit 2,4 millions pi² ou 45,1 % du total national. Calgary et Montréal ont suivi, représentant respectivement 18,7 % et 14,7 % des livraisons.
Le taux de prélocation de la nouvelle offre livrée au T3 2026 est passé de 52,8 % au trimestre précédent à 40,8 %, son plus bas niveau en sept trimestres.
Environ 7,0 millions pi² de projets devraient être livrés au T4 2026. La nouvelle offre nationale est ainsi en voie de totaliser 19,3 millions pi² pour l’ensemble de l’année, ce qui constituerait son plus faible total annuel en huit ans.
La baisse des loyers à l’échelle nationale ralentit tandis que les écarts entre les marchés se creusent
Le loyer net moyen national demandé a fléchi de 2,4 % en glissement annuel pour s’établir à 14,77 $ le pi² au T3 2026. Cette baisse annuelle est légèrement plus modérée que le recul de 3,8 % enregistré au T2 2026.
Les baisses de loyer en glissement annuel au T3 2026 ont une fois de plus été principalement attribuables aux trois plus grands marchés : Vancouver (-5,0 %), Montréal (-3,4 %) et Toronto (-3,1 %).
Toutefois, 5 des 11 marchés suivis ont enregistré une hausse des loyers en glissement annuel au T3 2026. Victoria, London, Calgary et Edmonton ont chacune affiché une progression annuelle supérieure à 2,0 %.
Sur une base trimestrielle, le loyer moyen national est demeuré essentiellement stable, ne diminuant que de 0,03 $ le pi² au T3 2026. Quatre marchés ont enregistré une hausse, Edmonton (+3,3 %) et Calgary (+2,7 %) arrivant en tête.
Les prix de vente demeurent stables à l’échelle nationale, mais leur évolution varie selon les marchés
Le prix de vente moyen national demandé a légèrement fléchi de 0,2 % en glissement annuel au T3 2026 pour s’établir à 312,96 $ le pi². Il s’est maintenu dans une fourchette de 5 % autour de ce niveau au cours des 12 derniers trimestres.
À l’échelle des marchés, l’évolution des prix de vente a été plus contrastée, les marchés affichant une hausse en glissement annuel étant aussi nombreux que ceux enregistrant une baisse.
La progression des prix de vente a été la plus marquée à Winnipeg et à Edmonton, où les prix moyens demandés ont augmenté respectivement de 12,0 % et de 7,3 % en glissement annuel au T3 2026.
Les baisses des prix de vente moyens ont été les plus prononcées à Vancouver (-13,3 %), à London (-11,3 %) et à Victoria (-10,5 %) au T3 2026.
Sur une base trimestrielle, le prix de vente moyen national a reculé de façon plus marquée, diminuant de 1,6 %, soit sa plus forte baisse trimestrielle en sept trimestres.
Perspectives des marchés locaux
Explorez les statistiques régionales du marché industriel à Victoria, Vancouver, Calgary, Edmonton, Winnipeg, London, la région de Waterloo, Toronto, Ottawa, Montréal et Halifax.
Vous souhaitez recevoir les prochains rapports? Inscrivez-vous ici
Personnes-ressources


Abonnez-vous à Perspectives
Rester informé des tendances et des recherches récentes au Canada.